
Quels sont les principes et enjeux de la régulation bancaire ?

21/10/2026

6 min
Partage
Tandis que les banques ont été réglementées sous une forme ou une autre depuis quelques centaines d’années, la réglementation bancaire moderne, structurée et internationale telle que nous la connaissons aujourd’hui est en place depuis seulement quelques décennies. Yann BRAOUZEC, professeur et Directeur du centre du recherche IQUANT, vient de publier un nouvel *ouvrage qui analyse les fondamentaux de la régulation bancaire et les enjeux actuels. Dans cet entretien, il revient sur les aspects clés de son livre et les enjeux de la régulation dans un secteur en transformation.
Pourquoi publier ce livre aujourd’hui ?
Yann BRAOUZEC : La genèse de cet ouvrage repose sur une double ambition liée à mon expérience d’enseignement et de recherche : d’une part, présenter et expliquer les données financières issues des rapports annuels des banques et des publications réglementaires (Pilier 3) ; d’autre part, analyser les fondements économiques qui sous-tendent la réglementation prudentielle (la régulation bancaire).
À ma connaissance, aucun ouvrage sur le sujet ne combine une telle approche : à la fois globale — pour embrasser un groupe bancaire dans sa complexité — et quantitative, afin d’évaluer l’impact quantitatif (chiffré) des pertes sur les ratios de solvabilité.
Cela fait plus de 20 ans que j’enseigne la régulation bancaire et des cours liés, j’ai donc souhaité écrire ce livre en suivant cette approche.
Il s’adresse non seulement aux étudiants en sciences économiques, en gestion ou en écoles d’ingénieurs, mais aux professionnels du secteur bancaire et à toute personne souhaitant comprendre les mécanismes de la régulation bancaire.
Près de 20 ans après la crise de 2008, et alors que nous avons connu de nouvelles turbulences — comme la faillite de SVB — pensez-vous que la régulation bancaire « Bâle III » en Europe a tenu ses promesses ?
Y.B: Je consacre un paragraphe entier à la banque américaine SVB, qui est un cas d’école. Je dis régulièrement à mes étudiants que si l’on m’avait dit il y a 10 ans qu’une banque telle que SVB allait faire une perte de près de 20 milliards de dollars et faire faillite parce qu’elle ne s’était pas immunisée contre le risque de taux d’intérêt, je ne l’aurai pas cru !
En Europe, la BCE, dans le cadre du processus de contrôle et d’évaluation prudentiel exige du capital supplémentaire (appelé P2R) notamment pour couvrir le risque de perte liée à l’évolution des taux d’intérêt.
Ce P2R vient ainsi en complément du capital destiné à absorber les pertes liées aux « grands risques » tels que le risque de crédit, le plus important, mais aussi le risque de marché ou le risque opérationnel. Ce « coussin » P2R, qui concerne les banques directement supervisées par la BCE, est disponible publiquement sur le site de la BCE.
Bâle III est une régulation globale et qui a été repensée en profondeur. Les régulateurs ont aussi corrigé les faiblesses de Bâle II, notamment en limitant ou en encadrant mieux le recours aux modèles internes des banques qui sont utilisés pour calculer le capital réglementaire.
Ces modèles, développés et utilisés en général par les grandes banques, servent par exemple à estimer les paramètres liés au risque (probabilité de défaut, perte en cas de défaut, volatilité…) ou à valoriser certains instruments financiers.
La réglementation prudentielle est de ce point de vue particulière et difficile puisqu’il s’agit, concernant les grandes banques, d’une exigence de fonds propres basée sur les modèles internes.
Donner une trop grande liberté aux (grandes) banques impliquera (et en réalité a impliqué) une sous-estimation des risques et donc du capital réglementaire. Mais ne pas donner assez de liberté implique une trop grande rigidité dans l’estimation des risques et pénalisera les banques qui utilisent des modèles « plus fins » dans l’estimation de ces risques. Il faut donc trouver un juste milieu, ce qui n’est pas simple.
Dans Bâle III, les banques doivent vérifier un ratio de levier, qui est un ratio de capital qui n’est pas fondé sur le risque et qui limite ainsi le risque de modèle, mais aussi un ratio de plancher de fonds propres, qui limite les « bénéfices » qu’elles peuvent retirer de l’utilisation de leurs modèles internes concernant le capital réglementaire.
Les (grandes) banques sont par ailleurs tenues de respecter des ratios de liquidité et des ratios dits de « résolution », qui concernent l’organisation de leur renflouement interne en cas de défaillance, celui qui évite le recours à l’argent public (renflouement externe).
A cet égard, les grandes banques, souvent considérées comme trop grosses pour faire faillite, classées comme « établissements systémiques » ont par ailleurs une surcharge en capital fondée sur une méthodologie précise. Tous ces instruments n’existaient pas dans Bâle II et c’est ce qui me fait dire que les banques sont bien mieux régulées (mais aussi bien mieux capitalisées) dans Bâle III. En ce sens, Bâle III a tenu ses promesses, même s’il est possible d’améliorer ici ou là tel ou tel dispositif.
Quel a été le principal défi pour rendre un sujet aussi technique compréhensible pour un étudiant en finance tout en restant pertinent pour un professionnel du secteur ?
Y.B: La réponse est simple : avoir comme point de départ les textes réglementaires eux-mêmes ainsi que les documents officiels publiés par les banques (rapports annuels et pilier 3).
Cela permet de rester je l’espère pertinent pour un professionnel, mais aussi, et c’est ce que je souhaitais, avoir une approche globale des banques et en particulier des groupes bancaires.
De ce point de vue, j’ai souhaité faire un chapitre entier sur les normes IFRS (qui ont d’ailleurs évolué depuis la crise financière de 2008), celles qui s’appliquent aux groupes cotés en bourse, et expliquer le rôle des modèles de valorisation concernant certains types d’instruments financiers pour lesquels il n’y a pas de marché ou, lorsqu’il existe, il n’est pas suffisamment liquide de sorte que le prix n’est pas un signal fiable de transaction.
Ces instruments sont appelés, en normes IFRS, des actifs de niveau 2 ou 3 et, d’un point de vue comptable, doivent bien entendu faire l’objet d’une valorisation.
Il faut donc déterminer un prix, c’est-à-dire une valeur, et cela nécessite d’utiliser un modèle de valorisation, simple ou complexe. N’étant pas spécialiste de comptabilité bancaire, ce fut un important défi pour moi de rédiger une partie de ce chapitre dédié normes IFRS. De ce point de vue, je le dis dans le livre, les annexes des états consolidés des banques françaises constituent une excellente source d’information sans laquelle je n’aurai pas pu écrire une partie de ce chapitre.
Un autre défi a été de découper le livre en chapitres homogènes tout en suivant une progression « évidente ».
D’une manière générale, ce livre n’utilise pas de méthodes mathématiques plus sophistiquées que celles abordées dans un cours de terminale (spécialité maths) et s’adresse donc à un public large, des étudiants en école de commerce ou d’ingénieurs, mais aussi des professionnels du secteur souhaitant justement avoir une vue d’ensemble.
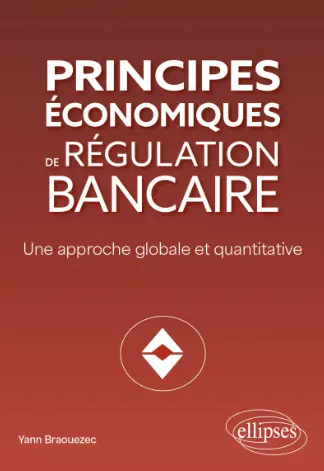
Découvrez: Principes économiques de régulation bancaire (Editions Ellipses)
L’ouvrage propose une analyse claire et synthétique des accords de Bâle, essentiels pour comprendre la régulation bancaire et ses enjeux contemporains. Il aborde les fondamentaux du secteur bancaire, les risques liés aux prêts et aux marchés, ainsi que les évolutions post-2008, notamment les normes IFRS et les fondements macroprudentiels de Bâle III.
Contributeur
Suggestions d'articles ou vidéos
Économie & Finance

Ruée anticipative début mars, puis effondrement en septembre : comment expliquer la consommation de carburant en France en 2026 ?
16/10/2026
6 min
Économie & Finance
Emprunter directement aux particuliers : une solution pour financer la dette?
15/10/2026
5 min
Économie & Finance
Quel est l’impact des décisions de la Banque centrale européenne sur les ménages modestes ?
06/10/2026
6 min
Économie & Finance
Prix des carburants : qui en bénéficie, et quelles possibilités de blocage ou redistribution ?
23/09/2026
5 min